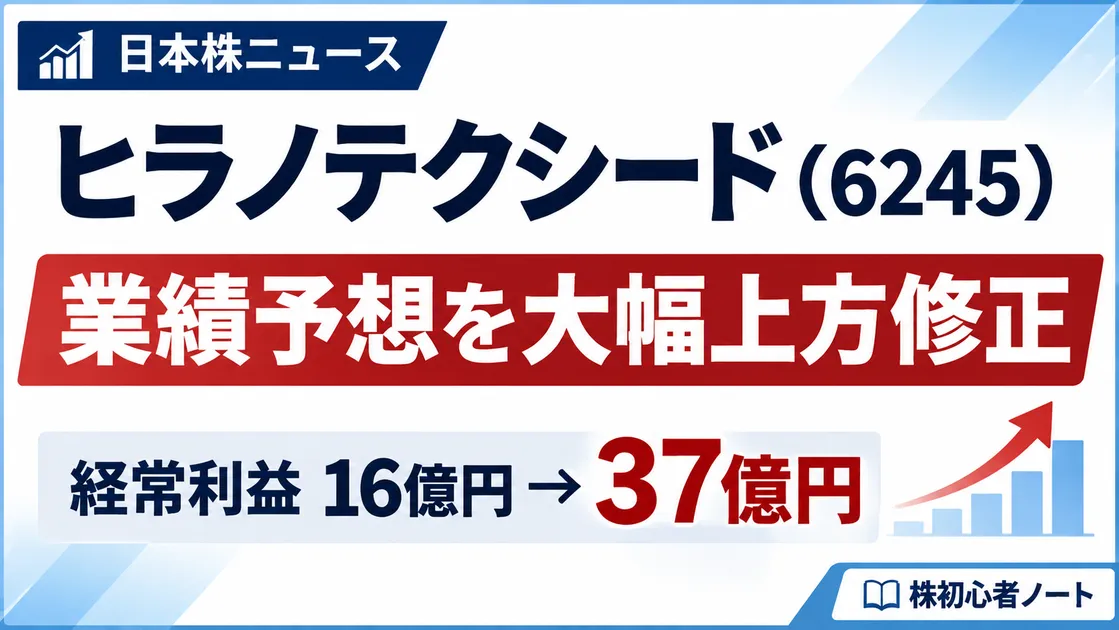
ヒラノテクシード(証券コード:6245)は、2026年11月6日、2027年3月期の中間期および通期の連結業績予想を大幅に上方修正すると発表しました。
通期の経常利益予想は、従来の16億円から37億円へ引き上げられ、修正率はプラス131.3%となりました。
今回の上方修正では、EV(電気自動車)関連分野の既存受注に伴う金額見直しが重要なポイントになっています。
この記事では、今回のニュースの内容、利益が増える理由、株価への影響、今後の注目点を株初心者向けに解説します。
企業名:株式会社ヒラノテクシード
証券コード:6245(東証スタンダード)
ニュース発表日:2026年11月6日
記事公開日:2026年11月7日
ヒラノテクシードに何があった?
2026年11月6日、ヒラノテクシードは2027年3月期の通期連結業績予想を修正しました。
特に注目したいのが、営業利益と経常利益の大幅な上方修正です。
- 売上高予想:250億円から290億円へ
- 営業利益予想:15億円から36億円へ
- 経常利益予想:16億円から37億円へ
- 親会社株主に帰属する当期純利益予想:11億円から26億円へ
営業利益は従来予想の2.4倍、経常利益は約2.3倍となる見通しです。
ここで注意したいのは、今回発表された数字は2027年3月期の会社予想であり、確定した決算実績ではないことです。
ヒラノテクシードはどんな会社?
ヒラノテクシードは、コーティング装置などを手がける産業機械メーカーです。
コーティング装置とは、フィルムや金属箔などの表面に材料を薄く均一に塗るための機械です。
こうした技術は、リチウムイオン電池、電子部材、ディスプレイ関連製品など、さまざまな製造分野で使われています。
そのため、EV関連や電子部品などの設備投資動向を調べる際にも注目できる企業の一つです。
2027年3月期の業績予想を比較
今回の業績予想の修正内容を、従来予想と比較してみましょう。
| 項目 | 修正前 | 修正後 | 増減率 |
|---|---|---|---|
| 売上高 | 250億円 | 290億円 | +16.0% |
| 営業利益 | 15億円 | 36億円 | +140.0% |
| 経常利益 | 16億円 | 37億円 | +131.3% |
| 当期純利益 | 11億円 | 26億円 | +136.4% |
※2027年3月期通期連結業績予想。増減率は会社発表値を小数第1位で表示。純利益は親会社株主に帰属する当期純利益。出典:2026年11月6日付公式IR資料。
売上高の上方修正率は16.0%ですが、営業利益は140.0%も引き上げられました。
つまり、今回の修正では売上高以上に利益の改善幅が大きいことがわかります。
前年の実績と比較すると?
前期の2026年3月期と、今回修正された2027年3月期の会社予想を比較すると、次のようになります。
| 項目 | 2026年3月期実績 | 2027年3月期予想 |
|---|---|---|
| 売上高 | 322.85億円 | 290億円 |
| 営業利益 | 15.99億円 | 36億円 |
| 経常利益 | 17.06億円 | 37億円 |
| 当期純利益 | 13.13億円 | 26億円 |
※2026年3月期は実績、2027年3月期は2026年11月6日時点の会社予想です。
売上高は前期実績を下回る予想ですが、利益は前期を大幅に上回る見通しです。
このため、今回のニュースは単純に売上が伸びた話ではなく、収益の改善に注目する必要があります。
業績上方修正の理由はEV関連の受注金額見直し
会社の発表によると、今回の中間期の上方修正にはEV関連分野の既存受注が関係しています。
すでに受注していた案件について、仕様変更による追加費用や諸経費などを踏まえた受注金額の見直しが行われ、回収が当初の予想より前倒しで決定したことが業績に大きく寄与すると説明されています。
つまり、今回の利益改善は、新しいEV関連の受注が急増したためと説明されているわけではありません。
既存の契約に関連する金額の見直しが、業績予想の引き上げにつながった点が重要です。
下期も収益改善が見込まれている
会社は2026年10月から2027年3月までの下期についても、複数の顧客との間で受注金額の見直し交渉を続けており、一定の収益改善効果を見込んでいると説明しています。
ただし、交渉が今後どの程度の利益につながるのか、今回のような改善が翌期以降も継続するのかは現時点で確定していません。
株価への影響と市場の反応
ヒラノテクシードの株価は、2026年11月6日の東証通常取引を1,518円で終えました。前日比は50円安(-3.19%)でした。
一方、今回の業績予想修正が公表されたのは同日16時30分です。
通常取引の終了後に発表されたニュースであるため、11月6日の終値や同日の下落を、今回の上方修正に対する市場の評価として扱うことはできません。
今後の市場の反応を見るには、次の取引日となる2026年11月9日以降の株価や出来高を確認する必要があります。
また、好材料が発表された場合でも、株価が必ず上昇するとは限りません。投資家の期待がすでに株価に反映されている可能性や、市場全体の動きにも注意が必要です。
今後の注目点とリスク
今回のニュースを企業研究に活用するなら、次の3点に注目したいところです。
1.利益改善は翌期以降も続くのか
今回の業績上方修正には、既存受注に伴う金額見直しの効果が含まれています。
そのため、今回の利益水準がそのまま翌期以降の通常の利益水準になると考えるのは早計です。
次回以降の決算では、追加的な収益改善効果と、本来の事業活動による利益を分けて確認することが大切です。
2.EV関連の設備投資動向
ヒラノテクシードが製造するコーティング装置は、リチウムイオン電池などの製造分野でも利用されています。
今後の成長を考えるうえでは、EV関連設備への投資や、新規受注の動向が重要な研究材料になります。
一方、顧客企業が設備投資を延期・縮小した場合には、受注や売上に影響する可能性があります。
3.受注金額の見直し交渉と配当
会社は下期も複数の顧客と受注金額の見直し交渉を続けています。交渉結果と収益への反映は、今後確認したいポイントです。
また、今回の業績予想修正に伴う配当金については、決定次第公表するとしています。今回の資料では、配当の増額は確定していません。
カブおじの企業研究メモ
ここからは、公開資料をもとにしたカブおじの個人的な考察です。会社が発表した事実とは分けて整理します。
今回のニュースで興味深いのは、売上高の修正幅よりも利益の修正幅が非常に大きいことです。
ただし、EV関連の新規受注が大幅に増えた結果ではなく、既存受注に伴う金額見直しが主な要因と説明されている点には注意が必要だと考えています。
半年から1年程度の企業研究では、今回の上方修正を出発点として、次の決算で受注高や利益率がどのように変化するかを追跡したいところです。
長期的な成長企業として評価できるかを考えるには、EV分野以外も含めた設備需要、受注残高、収益構造などを継続して確認する必要があります。
今回の利益予想が大きく改善したことは事実ですが、それだけで将来の大幅な株価上昇を予測できるわけではありません。
まとめ
ヒラノテクシードは2026年11月6日、2027年3月期の通期業績予想を大幅に上方修正しました。
経常利益予想は16億円から37億円となり、修正率はプラス131.3%です。
今回の上方修正では、EV関連の既存受注に伴う金額見直しが重要な要因となっています。
今後は、受注金額の見直し交渉、次回以降の決算、利益改善の持続性に注目しながら、企業研究を続けたいところです。
※本記事は2026年11月7日時点の公開情報をもとに作成した学習・研究目的の内容です。特定銘柄の購入・売却を推奨するものではありません。業績予想は将来の実績を保証するものではありません。
参考情報源
- ヒラノテクシード公式IR:2027年3月期第2四半期(中間期)及び通期連結業績予想の修正に関するお知らせ(2026年11月6日)
- ヒラノテクシード公式IRニュース
- ヒラノテクシード公式:どんな会社?
- 株探:ヒラノテクシードの株価・ニュース(11月6日終値の確認)