日本株の銘柄情報を調べていると、「PBR0.8倍」「PBR1倍割れ」といった言葉を目にします。
前回はPER(株価収益率)について勉強しましたが、PBRも株価が割安なのか割高なのかを考える際によく使われる指標です。
ただ、株初心者の私にとっては、「PBRとは何か」「1倍を下回ると本当にお買い得なのか」など、わからないことがありました。
特に、半年〜1年程度で値上がり益を目指す日本株を探すなら、企業の株価がどのように評価されているのかを理解しておきたいところです。
そこで今回は、PBR(株価純資産倍率)の意味や計算方法、PBR1倍割れの考え方、PERやROEとの関係について調べてみました。
実際の銘柄研究で使えるよう、具体的な数字を交えて整理した学習ノートです。
この記事で学ぶこと
- PBR(株価純資産倍率)の意味
- PBRとBPSの計算方法
- PBR0.5倍・1倍・2倍の違い
- PBR1倍割れが注目される理由
- PBRが低くても割安とは限らない理由
- PER・ROEとの違いや関係
- 日本株の銘柄研究への活用方法
PBRとは?株価純資産倍率の基本
PBRとは「Price Book-value Ratio」の略で、日本語では「株価純資産倍率」と呼ばれています。
簡単にいうと、株価が企業の1株当たり純資産に対して何倍になっているかを示す指標です。
企業の株価を純資産と比較することで、株価がどのような水準で評価されているのかを考える参考になります。
一般的には、PBRが低いほど純資産に対して株価が低く、高いほど純資産に対して株価が高いことを意味します。
ただし、PBRが低いから必ず割安、高いから必ず割高というわけではありません。
PBRの計算式
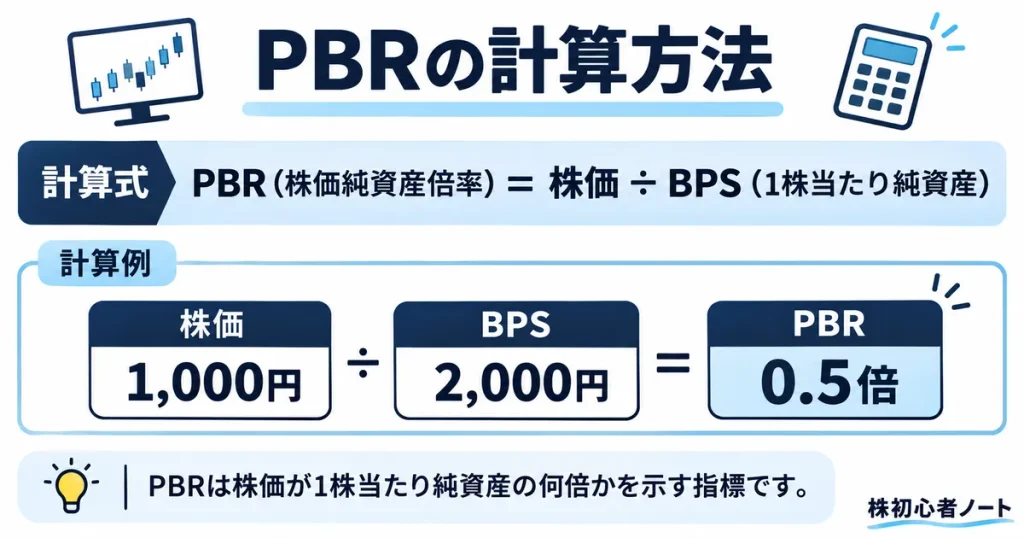
PBRは、株価を1株当たり純資産(BPS)で割って計算します。
PBRの計算式
PBR(倍)= 株価 ÷ BPS(1株当たり純資産)
例えば、株価が1,000円、BPSが2,000円の企業なら、次の計算になります。
1,000円 ÷ 2,000円 = 0.5倍
つまり、この企業のPBRは0.5倍です。
これは、株価が1株当たり純資産の半分の水準で評価されていることを意味します。
ただし、純資産をそのまま現金に換えられるわけではなく、PBR0.5倍だから半額で企業を購入できるという意味でもありません。
BPS(1株当たり純資産)とは?
PBRを理解するためには、「BPS」という専門用語も覚えておく必要があります。
BPSとは「Book-value Per Share」の略で、日本語では「1株当たり純資産」と呼ばれています。
企業の株主に帰属する純資産を、1株当たりに換算した指標です。
純資産とは、基本的には企業の資産から負債を差し引いた部分です。ただし、連結財務諸表では非支配株主持分などが含まれる場合があり、BPSの計算では株主に帰属する部分を使用します。
BPSの基本的な計算式
BPS = 普通株主に帰属する純資産 ÷ 計算対象となる普通株式数
※実際の計算では自己株式を除くほか、会計基準や株式の種類によって調整が必要になる場合があります。
例えば、普通株主に帰属する純資産が100億円、計算対象の株式数が1,000万株なら、BPSは1,000円です。
100億円 ÷ 1,000万株 = 1,000円
BPSは、企業の純資産を1株当たりで確認するための指標として覚えておきたいと思います。
PBR0.5倍・1倍・2倍の違いを計算してみよう
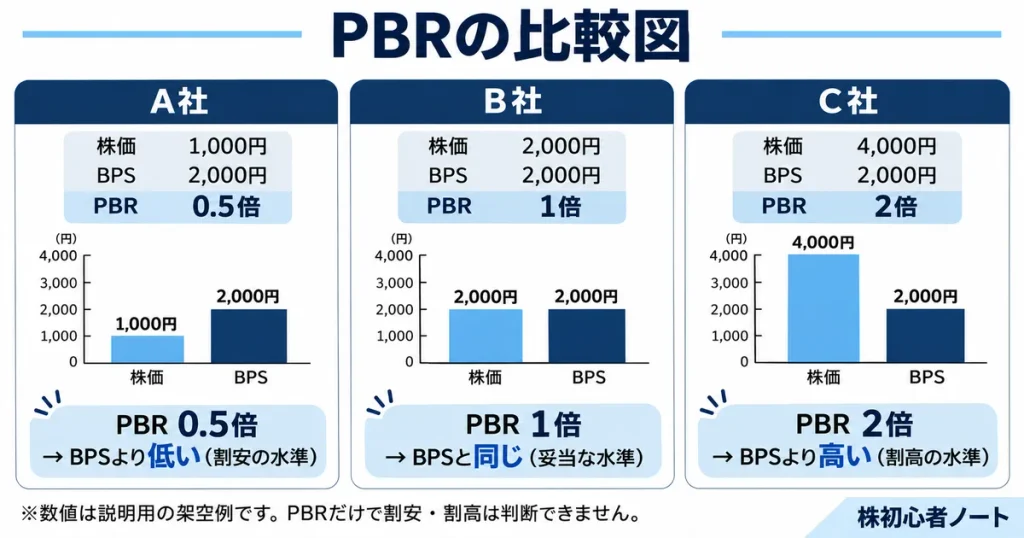
PBRの計算方法を理解するために、3つの架空の企業を比較してみます。
今回は比較しやすいように、すべての企業のBPSを2,000円とします。
| 項目 | A社 | B社 | C社 |
|---|---|---|---|
| 株価 | 1,000円 | 2,000円 | 4,000円 |
| BPS | 2,000円 | 2,000円 | 2,000円 |
| PBR | 0.5倍 | 1倍 | 2倍 |
※すべて説明用の架空の企業・数値です。
A社は純資産に対して株価が低く、C社は純資産に対して株価が高く評価されています。
ただし、A社が必ず最も魅力的な投資先というわけではありません。
企業によって利益を生み出す力や成長性、財務状況などが異なるためです。
PBR0.5倍とは?
PBR0.5倍は、株価が1株当たり純資産の半分になっている状態です。
例えば、BPSが2,000円の企業で株価が1,000円なら、PBRは0.5倍です。
数字だけを見ると割安に感じますが、将来の赤字や資産価値の低下などを懸念されている場合もあります。
そのため、なぜPBRが低いのかを調べる必要があります。
PBR1倍とは?
PBR1倍は、株価とBPSが同じ金額になっている状態です。
例えば、株価2,000円、BPS2,000円ならPBRは1倍です。
株価が1株当たり純資産と同じ水準で評価されていることを意味します。
ただし、PBR1倍がすべての企業にとって適正な株価水準というわけではありません。
PBR2倍とは?
PBR2倍は、株価が1株当たり純資産の2倍になっている状態です。
例えば、BPS2,000円の企業で株価が4,000円なら、PBRは2倍です。
純資産に対して高い評価を受けていますが、将来の利益成長や高い収益性が期待されている企業では、PBRが高くなる場合があります。
一方、期待していた成長が実現しなければ、株価が下落する可能性もあります。
PBR1倍割れとは?なぜ注目されるのか
日本株のニュースでは、「PBR1倍割れ」という表現をよく見かけます。
PBR1倍割れとは、PBRが1倍を下回っている状態のことです。
つまり、株価が1株当たり純資産よりも低い水準で評価されていることを意味します。
PBR1倍割れは割安株なのか?
例えば、BPS2,000円の企業の株価が1,500円だった場合、PBRは0.75倍です。
この数字だけを見ると、株価が純資産より低いので割安に感じます。
しかし、PBR1倍割れは必ずしも割安を意味するものではありません。
企業の収益性が低かったり、将来の損失が懸念されていたりする場合、株価が純資産を下回る水準で評価されることがあります。
そのため、PBR1倍割れを見つけたら、まずその理由を調べることが重要です。
東証が企業価値向上の取り組みを求めている理由
東京証券取引所では、2023年3月から、プライム市場とスタンダード市場の上場企業に対して、「資本コストや株価を意識した経営」の実現に向けた対応を求めています。
これは、企業が資本を効率よく使い、持続的に企業価値を高めるための取り組みです。
例えば、企業が利益を増やすための事業投資を行ったり、資本の使い方を見直したりすることなどが考えられます。
また、企業の状況によっては、配当の増額や自社株買いなども選択肢になります。
ただし、東証の要請はPBR1倍未満の企業だけを対象にしたものではなく、PBR1倍以上の企業も含めた継続的な企業価値向上を目的としています。
2026年10月27日には、東証が取り組み開始から4年目の進捗状況と今後の方針を公表しています。
参考:日本取引所グループ|資本コストや株価を意識した経営に関する4年目の現状と今後の取組み
投資家としては、PBRの低さだけでなく、企業が実際にどのような改善策を進めているのかにも注目したいと思います。
PBR1倍割れの企業で確認したいこと
今後、PBR1倍割れの企業を調べる際には、次のような点を確認したいと思います。
- 売上高や営業利益が成長しているか
- 赤字や業績悪化が続いていないか
- ROEなどの収益性はどうか
- 資産や負債の内容に問題はないか
- 経営改善や資本効率向上の計画があるか
- 計画に対する具体的な進捗があるか
PBRが低いという理由だけで購入するのではなく、企業の業績や将来性を確認することが重要だと感じました。
PBRが低くても注意が必要な理由
PBRは株価の評価に役立つ指標ですが、数字だけではわからない問題もあります。
企業の収益性が低い場合がある
企業が多くの純資産を保有していても、十分な利益を生み出せていない場合があります。
例えば、純資産が大きくても営業利益が減少し続けている企業では、将来の収益性への懸念から株価が低く評価される可能性があります。
そのため、PBRと一緒にROEや利益の推移なども確認したいところです。
純資産が将来減少する可能性がある
企業の純資産は、必ずしも毎年同じ金額とは限りません。
赤字による損失や保有資産の評価減などが発生すると、純資産が減少することがあります。
例えば、株価が1,000円、BPSが2,000円ならPBRは0.5倍です。
しかし、BPSが1,000円まで減少し、株価が変わらなければPBRは1倍になります。
数字が変化した理由を確認することが重要です。
純資産をそのまま現金化できるわけではない
純資産には、現金だけでなく、建物や設備、在庫などに関係する資産価値も含まれます。
これらの資産は、帳簿上の金額でそのまま売却できるとは限りません。
また、事業を終了する場合には、資産の売却費用や負債の返済なども発生します。
そのため、PBR1倍割れだからといって、企業が解散すれば投資家に利益が出るという意味ではありません。
PBRとPERの違いとは?
前回勉強したPERと今回のPBRは、どちらも株価の水準を考えるための指標ですが、比較する対象が違います。
- PER:株価と企業の利益を比較する指標
- PBR:株価と企業の純資産を比較する指標
| 比較項目 | PER | PBR |
|---|---|---|
| 正式名称 | 株価収益率 | 株価純資産倍率 |
| 比較対象 | 1株当たり利益 | 1株当たり純資産 |
| 計算式 | 株価÷EPS | 株価÷BPS |
| 着目する点 | 利益を稼ぐ力 | 純資産に対する株価 |
| 注意点 | 利益の一時的な増減 | 資産の内容や収益性 |
PERとPBRの両方を見ることで、企業の利益と純資産という異なる面から株価を考えられます。
PERの計算方法や割安・割高の考え方については下記の記事で解説しています。
PERとPBRを組み合わせた具体例
例えば、ある企業の株価が1,500円、EPSが100円、BPSが2,000円だったとします。
| 株価 | 1,500円 |
|---|---|
| EPS | 100円 |
| BPS | 2,000円 |
| PER | 15倍 |
| PBR | 0.75倍 |
※説明用の架空の数値です。
この企業はPER15倍、PBR0.75倍となります。
利益に対する株価の評価と、純資産に対する株価の評価を、それぞれ確認できるわけです。
ただし、この2つの数字だけでは割安かどうかを判断できません。企業の成長性や収益性、業種なども確認する必要があります。
PBRとROEの関係とは?
PBRと一緒に覚えておきたい指標が「ROE」です。
ROEとは「Return on Equity」の略で、日本語では「自己資本利益率」と呼ばれています。
企業が自己資本を使って、どれくらい効率よく利益を生み出しているのかを示す指標です。
ROEの基本的な計算式
ROE(%)= 当期純利益 ÷ 平均自己資本 × 100
一般に、ROEが高い企業は、自己資本に対して効率よく利益を生み出していると考えられます。
ただし、借入金が多い企業や自己資本が小さい企業では、ROEが高くなりやすい場合もあるため注意が必要です。
ROEが高い企業はPBRも高い?
企業が高い収益性を維持し、将来も利益を生み出せると期待される場合、PBRが高くなることがあります。
一方、自己資本を十分に活用できず、利益が伸び悩んでいる企業では、PBRが低く評価される場合があります。
ただし、ROEが高ければ必ずPBRが高くなるわけではありません。
今後の成長期待やリスク、資本コストなど、さまざまな要因が株価に影響します。
PER・PBR・ROEには関係がある
PER・PBR・ROEには、数式上の関係もあります。
同じ期間・同じ株主資本の基準で計算した場合、概念的には次の関係が成り立ちます。
PBRとPER・ROEの関係
PBR ≒ PER × ROE(小数表示)
例:PER15倍 × ROE5%(0.05)= PBR0.75倍
※実際のROEは平均自己資本を使う一方、PBRは期末の純資産を使う場合があるため、各指標の計算期間や基準によって数値は一致しないことがあります。
この関係を見ると、PBRを理解するためにはPERやROEも大切な指標だとわかります。
まずはそれぞれの意味を理解し、今後の企業分析で少しずつ活用していきたいと思います。
半年〜1年の投資やテンバガー探しにPBRをどう活用する?
私が研究しているのは、半年〜1年程度で値上がり益を目指す日本株と、将来的なテンバガー候補です。
投資期間や企業の特徴によって、PBRの活用方法も変わると感じました。
割安株や業績回復株を探す場合
半年〜1年の値上がり益を目指す投資では、企業業績の改善や株価評価の見直しが期待できる銘柄を研究したいと考えています。
例えば、PBRが低い企業の中で、利益が回復している企業や経営改善を進めている企業があれば、調査するきっかけになります。
ただし、経営改善が株価の上昇につながるかどうかはわかりません。
改善策の内容だけでなく、実際に売上高や利益が伸びているか、株価にすでに期待が反映されていないかを確認する必要があります。
テンバガー候補を探す場合
テンバガー候補を研究する場合、PBRの低さだけで銘柄を探すのは適切ではないと感じました。
将来大きく成長する企業では、現在の純資産に比べて高い株価がついている場合もあります。
特に、独自技術やブランド、ソフトウェアなどの強みを持つ企業では、その価値が帳簿上の純資産だけでは十分に表れないことがあります。
そのため、長期的な成長株の研究では、PBRだけでなく、売上高成長率、営業利益成長率、競争力、時価総額などを重視したいと思います。
また、PBRが高い企業では、将来の成長に対する期待が株価に大きく反映されている可能性もあります。
業績が期待に届かなかった場合の株価下落リスクにも注意したいところです。
銘柄研究で確認したい項目
今後、気になる日本株を見つけたら、次の項目を記録していきたいと思います。
| 確認項目 | 調べること |
|---|---|
| 現在の株価 | 株価の水準と基準日 |
| PBR | 純資産に対する株価評価 |
| BPS | 1株当たり純資産の推移 |
| PER | 利益に対する株価評価 |
| ROE | 自己資本を使って利益を生み出す効率 |
| 売上高・営業利益 | 企業の業績が成長しているか |
| 財務状況 | 借入金や現金などの状況 |
| 経営改善策 | 収益性や企業価値を高める計画と進捗 |
| 同業他社との比較 | 同じ業種でPBRに違いがある理由 |
PBRは株価の変動や純資産の増減によって変化するため、いつの株価とどの決算期のBPSを使った数値なのかも記録しておきたいと思います。
まずは気になる企業をいくつか比較し、PBRが異なる理由を調べるところから始めたいと思います。
カブおじの学習メモ
今回、PBRについて勉強してみて、株価を純資産と比較することで企業の評価を考えられることがわかりました。
特に印象に残ったのは、PBR1倍割れだからといって、必ず割安な株とは限らないという点です。
純資産が多くても、利益を十分に生み出せていない企業や、将来の業績悪化が心配されている企業もあります。
また、東京証券取引所が企業に対して資本コストや株価を意識した経営を求めていることも、今回初めて詳しく理解できました。
今後は、PBRが低い企業を見つけたら、単純にお買い得だと考えるのではなく、その理由や企業の改善策を調べていきたいと思います。
今回覚えたこと
- PBRは株価と1株当たり純資産の関係を表す
- PBRは株価をBPSで割って計算する
- PBR1倍は株価とBPSが同じ水準
- PBR1倍割れでも必ず割安とは限らない
- PERは利益、PBRは純資産を比較する指標
- ROEなどの収益性も合わせて確認する
- 企業の経営改善策と実際の業績が重要
次は、企業の規模を表す「時価総額」について勉強し、中小型株と大型株の違いを理解していきたいと思います。
まとめ
今回は、PBR(株価純資産倍率)の意味や計算方法、PBR1倍割れの考え方について勉強しました。
PBRは、株価が1株当たり純資産の何倍になっているかを示す指標です。
一般的にPBRが低いほど純資産に対して株価が低く評価されていますが、それだけで割安な企業とは判断できません。
特にPBR1倍割れの企業では、利益を生み出す力や財務状況、経営改善の取り組みなどを確認することが重要です。
私自身も、PERとPBRの両方を活用しながら、気になる日本企業を少しずつ分析できるようになりたいと思います。
半年〜1年で値上がり益を目指す銘柄や、長期のテンバガー候補を探すためにも、数字の意味だけでなく、その背景を理解することを大切にしていきます。
※この記事は個人の株式投資に関する学習記録です。特定の銘柄や金融商品の購入・売却を推奨するものではありません。株式投資には元本割れのリスクがあります。記事内の株価・財務数値は説明用の架空のデータです。